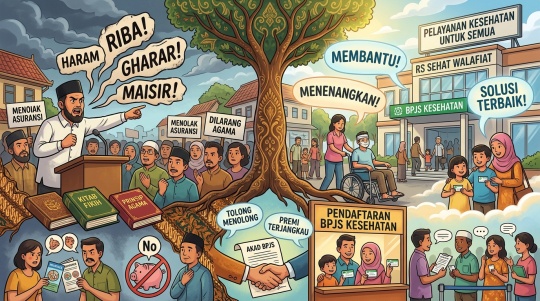
Ada sebuah fenomena menarik dalam kehidupan beragama di Indonesia di mana kita ketika berbicara tentang asuransi, sebagian orang begitu lantang menyatakan bahwa asuransi itu haram. Kata-kata riba, gharar, dan maisir dilontarkan dengan penuh keyakinan, seolah-olah seluruh persoalan asuransi telah selesai hanya dengan satu vonis. Tidak jarang orang terlalu cepat memvonis sesuatu sebagai kegiatan yang terlarang tanpa terlebih dahulu mempelajari basic-basic akad, mekanisme pengelolaan dana, tujuan transaksi, dan karakteristik produk.
Dalam kaitannya dengan BPJS kadang terjadi paradoks cara berpikir dan bertindak yang tidak menunjukkan konsistensi dalam beragama. Ketika tubuh mulai demam, hasil pemeriksaan menunjukkan penyakit serius, dan biaya rumah sakit membengkak, mendadak ada sebuah fasilitas yang terasa begitu menenangkan: BPJS Kesehatan. Kartu pun dicari. Status kepesertaan diperiksa. Iuran dipastikan dibayar. Rumah sakit didatangi. Pengobatan dimanfaatkan. Operasi, apabila diperlukan, diharapkan ditanggung BPJS sesuai dengan ketentuan yang berlaku. Lalu di manakah konsistensi yang bersangkutan saat sebelumnya begitu bersemangat mempersoalkan asuransi? Apakah suatu mekanisme yang dianggap haram ketika disebut asuransi tiba-tiba berubah menjadi halal ketika hadir dengan nama BPJS?
Pertanyaan ini bukan dimaksudkan untuk mempersoalkan hak seseorang memperoleh pelayanan kesehatan. Setiap orang yang sakit berhak mendapatkan pertolongan dan fasilitas BPJS sesuai ketentuan yang berlaku. Persoalan yang perlu direnungkan adalah konsistensi dalam berpikir dan bertindak saat menilai suatu mekanisme perlindungan risiko berdasarkan prinsip yang sama, bukan berdasarkan nama atau manfaat yang sedang dibutuhkan.
Mengganti Nama, Berubah Hukum?
Selama sehat, risiko penyakit mungkin terasa jauh. Kemungkinan menjalani operasi dianggap kecil. Biaya perawatan yang mencapai puluhan atau bahkan ratusan juta rupiah hanya menjadi angka yang mustahil terlalu. Dalam keadaan demikian membayar iuran BPJS dianggap sebagai biaya pengeluaran yang tidak memberikan manfaat langsung. Sebagian orang bahkan memandang asuransi sebagai transaksi yang bermasalah karena selama peserta membayar sejumlah premi, belum tentu ia menerima pembayaran klaim.
Namun anehnya, pola pikir dan ijtihad beragama tiba-tiba berubah seketika ketika dokter menyampaikan bahwa seseorang harus menjalani perawatan intensif, operasi, atau pengobatan jangka panjang. Pada saat itulah, perlindungan kesehatan yang sebelumnya dianggap tidak penting dan berlabel haram menjadi sangat berharga dan berubah statusnya menjadi halal. Orang yang dahulu keras mencela konsep asuransi bisa saja menjadi orang yang paling berharap agar biaya pengobatannya ditanggung melalui BPJS. Kritik ini secara khusus ditujukan kepada mereka yang mengharamkan seluruh mekanisme asuransi secara mutlak tetapi tidak pernah menjelaskan mengapa mekanisme perlindungan yang secara ekonomi memiliki kemiripan dengan asuransi dapat diterima ketika mereka sendiri membutuhkannya. Yang patut dikritik bukanlah orang yang membutuhkan pertolongan, melainkan ketidakkonsistenan dalam menggunakan standar berpikir.
Secara Ekonomi, BPJS dan Asuransi Memiliki Mekanisme Dasar yang Serupa
Inilah argumentasi penting yang sering terlewatkan dalam perdebatan mengenai halal haramnya asuransi. BPJS Kesehatan dan asuransi pada dasarnya memiliki kesamaan fungsi ekonomi: menghimpun premi/kontribusi peserta untuk membantu membiayai risiko yang mungkin dialami peserta ketika peristiwa yang dijamin terjadi.
Dalam mekanisme asuransi, peserta membayar premi sesuai perjanjian. Dana yang dihimpun digunakan untuk memenuhi kewajiban pembayaran klaim atas risiko yang dijamin dalam polis, dengan tetap memperhatikan syarat, pengecualian, dan batas pertanggungan. Sementara itu, dalam program Jaminan Kesehatan Nasional (JKN), peserta membayar iuran sesuai ketentuan kepesertaan. Iuran tersebut menjadi bagian dari pembiayaan program jaminan kesehatan yang digunakan untuk membayar pelayanan kesehatan sesuai manfaat, prosedur, dan ketentuan yang berlaku. Dengan demikian, terdapat 3 (tiga) unsur yang secara fungsional memperlihatkan kemiripan keduanya: (1) Pengumpulan iuran atau premi. Peserta memberikan kontribusi secara berkala untuk membiayai suatu sistem perlindungan. (2) Pengelolaan dana secara kolektif. Kontribusi peserta dihimpun dan dikelola untuk mendukung pembiayaan risiko yang menjadi tanggungan sistem. (3) Pemberian manfaat ketika risiko terjadi. Ketika peserta mengalami sakit atau kondisi lain yang memenuhi ketentuan jaminan, biaya pelayanan kesehatan dapat dibayarkan melalui mekanisme program.
Perlu dipahami bahwa BPJS tidak identik dengan perusahaan asuransi komersial. BPJS merupakan badan hukum publik yang menyelenggarakan program jaminan sosial, sedangkan perusahaan asuransi beroperasi berdasarkan kerangka hukum dan kontrak asuransi yang berlaku. Keduanya berbeda dalam landasan hukum, tata kelola, sumber pembiayaan, struktur manfaat, dan mekanisme pertanggungjawabannya. Namun, perbedaan tersebut tidak menghapus kesamaan mendasar dalam fungsi ekonominya, yaitu menghimpun kontribusi untuk menyediakan perlindungan terhadap risiko. Dengan kata lain perbedaan nama dan bentuk kelembagaan tidak dengan sendirinya menghilangkan kemiripan substansi ekonomi suatu mekanisme.
Penutup: Konsisten dalam Prinsip, Adil dalam Penilaian
Islam mengajarkan pentingnya kejujuran, keadilan, dan kehati-hatian dalam bermuamalah. Karena itu, pembahasan mengenai asuransi semestinya dilakukan dengan ilmu, bukan sekadar prasangka tanpa dasar yang memadai. Kita boleh berbeda pendapat mengenai hukum asuransi. Perbedaan pendapat tersebut tidak perlu dihapuskan demi mencapai kesimpulan yang seragam. Namun ada satu tuntutan intelektual yang tidak semestinya diabaikan: gunakan standar penilaian yang konsisten sekalipun hasilnya tidak selalu menguntungkan diri sendiri. Jangan menganggap seluruh asuransi haram hanya karena namanya asuransi. Jangan pula menganggap semua mekanisme jaminan kesehatan otomatis halal hanya karena manfaatnya terasa ketika sakit. Pelajari akadnya. Periksa mekanismenya. Setelah itu sampaikan kesimpulan berdasarkan argumentasi yang dapat dipertanggungjawabkan.