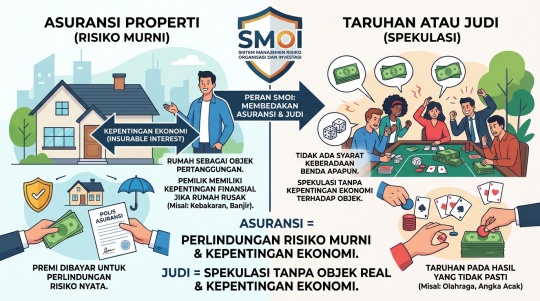
Salah satu kritik yang kerap diajukan masyarakat umum maupun para ahli ekonomi Islam terhadap praktik asuransi adalah anggapan bahwa aktivitas ini pada hakikatnya menyerupai perjudian. Argumentasi ini dibangun dengan pertimbangan bahwa dalam asuransi terdapat unsur ketidakpastian akan peristiwa klaim yang bakal dialami tertanggung di saat ia telah membayar premi.
Sekilas argumentasi di atas cukup beralasan mengingat bahwa dalam asuransi terdapat komponen klaim yang bisa terjadi namun juga bisa juga tidak, yang memperlihatkan adanya ketidakpastian. Akibatnya kemudian muncul potensi satu pihak mengalami keuntungan dan pihak lain mengalami kerugian yang identik dengan permainan judi. Namun jika dicermati lebih lanjut, kesamaan pada unsur ketidakpastian tidak serta-merta menjadikan 2 (dua) aktivitas tersebut menjadi memiliki hakikat hukum yang sama.
Untuk memahami perbedaannya, kita mulai dari pembahasan tentang permainan dadu. Dalam permainan dadu yang semata-mata bersifat taruhan dan mengandung unsur spekulatif yang sangat tinggi, seseorang dapat memperoleh uang hanya karena dirinya beruntung hasil lemparannya menunjukkan angka tertentu. Di sini sama sekali tidak diperlukan adanya suatu objek ekonomi apapun yang mengalami risiko atau kepentingan yang harus dilindungi yang menjadi syarat dalam mekanisme asuransi.
Dalam asuransi, meskipun peristiwa klaimnya sendiri bisa terjadi dan bisa tidak (yang berarti mengandung unsur ketidakpastian) namun salah satu syarat agar mekanisme asuransi itu berjalan adalah harus ada objek atau kepentingan yang diasuransikan (subject matter of insurance) dan klaim hanya bisa diajukan apabila objek tersebut mengalami kerusakan atau kerugian yang dijamin polis. Perbedaan ini penting untuk dipahami dalam rangka memperbaiki asumsi yang beredar luas di masyarakat bahwa asuransi sama dengan judi karena keduanya mengandung unsur ketidakpastian.
Permainan Dadu: Ketidakpastian sebagai Dasar Perolehan Harta
Bayangkan dua orang sepakat bertaruh masing-masing Rp 100.000,00 dengan ketentuan bahwa orang yang memperoleh angka tertentu yang dipilihnya ketika melempar dadu berhak mengambil seluruh uang taruhan. Dalam skenario tersebut, hasil lemparan dadu menjadi penentu siapa pihak yang bakal memperoleh uang taruhan dan di sisi lain ada pihak yang akan mengalami kerugian keuangan. Di sini tidak ada yang namanya ‘underlying asset’. Satu-satunya media perantara adalah aktivitas melempar dadu itu sendiri. Di sini tidak diperlukan adanya objek barang yang menjadi dasar transaksi. Tidak pula ada mensyaratkan objek yang dimiliki petaruh mengalami kerusakan atau kemusnahan agar dinyatakan sebagai pemenang permainan judi. Perpindahan harta berupa uang taruhan semata-mata hanya bergantung pada hasil permainan itu sendiri. Bahkan jika dadu yang digunakan itu pun merupakan barang yang mahal, misalkan terbuat dari emas, fakta tersebut tidak mengubah hakikat taruhan yang dijalani. Nilai fisik dadu bukanlah dasar timbulnya hak atas uang taruhan. Hak pemenang mengambil uang taruhan timbul karena hasil permainan dadu itu sendiri. Di sinilah letak persoalannya. Dalam perjudian, ketidakpastian hasil digunakan sebagai mekanisme untuk menentukan pihak yang memperoleh harta dari pihak lain.
Asuransi: Ketidakpastian yang Berhubungan dengan Risiko atas Objek atau Kepentingan Nyata
Bandingkan permainan dadu dengan seseorang yang memiliki rumah senilai Rp 1 miliar. Rumah itu dari waktu ke waktu telah menghadapi risiko kebakaran yang dapat menimbulkan kerugian finansial bagi pemiliknya. Pemilik rumah kemudian membeli perlindungan asuransi untuk menghadapi kerugian finansial yang mungkin saja ia hadapi akibat munculnya risiko tersebut. Dalam hubungan ini terdapat beberapa unsur yang tidak ditemukan dalam contoh taruhan dadu. Pertama, terdapat objek pertanggungan yang dapat diidentifikasi yaitu rumah yang dimiliki oleh tertanggung. Kedua, terdapat kepentingan yang sah untuk dilindungi yakni kepentingan ekonomi pemilik terhadap keselamatan rumah tersebut. Ketiga, terdapat risiko yang dapat menimbulkan kerugian nyata yaitu kerusakan atau kehancuran rumah akibat kebakaran yang dijamin polis. Keempat, terdapat hubungan antara peristiwa yang dipertanggungkan dan kewajiban pembayaran klaim di mana pembayaran klaim tidak serta merta langsung timbul begitu saja hanya karena tertanggung telah membayar premi melainkan harus didasarkan pada terjadinya peristiwa tidak pasti yang dijamin polis. Apabila kebakaran yang dijamin polis terjadi dan menimbulkan kerugian, pembayaran klaim mempunyai fungsi untuk memberikan manfaat perlindungan finansial sesuai ketentuan polis. Sebaliknya apabila tidak terjadi peristiwa yang dijamin selama masa pertanggungan, tidak timbul kewajiban pembayaran klaim atas kerugian tersebut. Dengan demikian, ketidakpastian dalam asuransi berhubungan dengan kemungkinan terjadinya kerugian atas objek atau kepentingan yang telah ada, bukan semata-mata berhubungan dengan kemungkinan memenangkan taruhan.
Underlying Asset sebagai Dasar Penting dalam Asuransi
Dalam konteks asuransi, istilah underlying asset perlu dipahami secara cermat. Istilah ini dapat merujuk pada aset yang menjadi objek pertanggungan, sedangkan istilah teknis yang lebih spesifik dalam praktik asuransi adalah harus ada Subject Matter of Insurance (SMOI) yaitu objek yang menghadapi risiko yang dipertanggungkan. Selain itu perlu terdapat insurable interest atau kepentingan yang dapat diasuransikan. Kedua konsep ini berkaitan tetapi tidak identik. Sebuah rumah dapat menjadi objek pertanggungan sedangkan kepentingan ekonomi seseorang terhadap rumah itulah yang memberikan dasar secara sah bagi seseorang untuk mengasuransikannya. Di sinilah peran SMOI guna membantu membedakan antara perlindungan risiko dalam konsep asuransi dengan taruhan atau judi yang mengandung spekulasi tanpa ada syarat keberadaan benda apapun. Jika suatu transaksi sama sekali tidak mensyaratkan adanya objek atau kepentingan yang menghadapi risiko dan hanya bergantung pada hasil taruhan yang bersifat spekulatif maka barulah aktivitas itu tidak dapat disamakan dengan asuransi.
Penutup
Asuransi tidak tepat disamakan dengan permainan dadu hanya karena keduanya mengandung ketidakpastian. Dalam taruhan dadu, hasil acak menentukan pihak mana yang akan memperoleh harta dari pihak lain. Dalam asuransi, ketidakpastian berkaitan dengan kemungkinan terjadinya risiko atas objek atau kepentingan yang dilindungi dengan pembayaran manfaat atau klaim yang mengikuti ketentuan polis. Keberadaan underlying asset, subject matter of insurance, dan insurable interest memberikan dasar penting untuk membedakan antara perlindungan asuransi dengan judi atau taruhan.