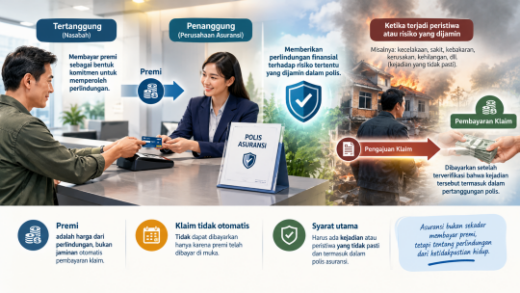
Keabsahan atau validitas akad pada transaksi asuransi di jaman modern ini menjadi salah satu persoalan mendasar dalam hukum ekonomi Islam. Dalam praktik asuransi, tertanggung membayar premi kepada penanggung untuk memperoleh perlindungan finansial terhadap risiko tertentu. Sementara pembayaran klaim tidak dapat dilakukan otomatis atau semata-mata karena tertanggung telah membayar premi di depan namun harus didasarkan pada suatu kejadian atau peristiwa yang tidak pasti yang dijamin dalam polis.
Karakteristik asuransi di atas penting diperhatikan untuk meluruskan pandangan yang menyatakan bahwa asuransi sama dengan judi di mana kemenangan tertanggung didasarkan pada kejadian klaim yang dialaminya, dan sebaliknya, kemenangan penanggung terjadi saat tidak ada pengajuan klaim dari tertanggung. Di sisi lain, persoalan muncul ketika nilai klaim yang dibayarkan kepada tertanggung jauh melebihi premi yang diterima penanggung. Dua keadaan tersebut kerap dikaitkan dengan riba dan maisir meskipun perbedaan nominal antara premi dan klaim serta adanya probabilitas kejadian tidak dengan sendirinya membuktikan adanya kedua unsur tersebut dalam praktik asuransi.
Jika dilakukan proses pendalaman materi secara mendetail bisa jadi akan menghasilkan konklusi bahwa asuransi tidak selalu otomatis terkait dengan riba dan maisir, bahkan jika asuransi dipaksakan untuk diklasifikasikan sebagai aktivitas jual beli dalam pengertian fikih muamalah bakal menimbulkan persoalan baru. Terjadinya peristiwa musibah yang dijamin polis menjadi dasar timbulnya hak klaim, jadi bukan soal pertukaran uang vs uang semata. Asuransi juga tidak sesederhana dianalogikan permainan dadu yang bersifat untung-untungan. Munculnya hak klaim tertanggung ditentukan oleh struktur kontrak dan ketentuan manfaat yang tercantum dalam polis. Karakteristik itulah yang menyebabkan tidak otomatis menjadikan asuransi dipandang bertentangan dengan validitas akad dalam muamalah Islam. Penilaian hukum asuransi tetap harus memperhatikan substansi akad, kepentingan yang dilindungi, hubungan antara premi dan kewajiban klaim, serta struktur pengelolaan dana.
Asuransi merupakan mekanisme pengelolaan risiko yang memberikan perlindungan finansial terhadap konsekuensi ekonomi dari peristiwa yang tidak pasti. Dalam kontrak asuransi, tertanggung membayar premi untuk memperoleh hak atas perlindungan selama jangka waktu tertentu. Sebagai imbalannya, penanggung berkewajiban membayar ganti rugi atau manfaat apabila peristiwa yang dijamin polis terjadi dan selama persyaratan klaim terpenuhi. Karakteristik seperti inilah yang kemudian ditangkap secara instan sehingga menimbulkan persoalan fikih oleh sebagian kalangan ahli ekonomi Islam. Seorang tertanggung dapat membayar premi selama bertahun-tahun tanpa pernah mengajukan klaim, di sisi lain ada tertanggung yang membayar premi di awal tetapi langsung memperoleh klaim yang bernilai besar ketika mengalami musibah. Hasil pembayaran inilah yang sering dijadikan dasar untuk mempertanyakan validitas asuransi dari sisi hukum ekonomi Islam karena dianggap mengandung gharar, maisir, dan riba.
Perlu diperhatikan bahwa ahli ekonomi Islam harus dapat membedakan antara asuransi dan perjudian berdasarkan struktur transaksi dan dasar timbulnya pembayaran klaim. Dalam perjudian, pihak yang menang memperoleh pembayaran berdasarkan kemenangan hasil taruhan. Pembayaran tersebut tidak mensyaratkan bahwa pemenang telah mengalami musibah atau menderita kerugian finansial terlebih dahulu. Sebaliknya, dalam asuransi, hak atas ganti rugi hanya timbul apabila tertanggung mengalami musibah yang dijamin polis yang menjadi dasar pembayaran klaim, di samping persyaratan kontraktual lainnya terpenuhi.
Pertanyaan kritis berikutnya adalah apakah setiap pembayaran klaim yang jumlahnya lebih besar daripada premi yang disetorkan otomatis jatuh pada perkara riba?. Dalam pengertian teknis fikih muamalah, riba mempunyai suatu persyaratan dan ketentuan tersendiri, termasuk pembagian riba yang berkaitan dengan utang-piutang (riba duyun) dan riba yang berkaitan dengan pertukaran barang ribawi (riba bai’). Perbedaan nominal antara premi dan klaim apakah dengan sendirinya membuktikan bahwa transaksi tersebut merupakan bagian dari salah satu bentuk riba yang disebutkan? Apakah asuransi merupakan suatu transaksi pinjaman berbunga? Apakah asuransi merupakan pertukaran uang vs uang yang mengandung riba? Sebelum memberikan vonis akhir, para ahli ekonomi Islam perlu membahas banyak hal, diantaranya: (1) Bagaimana kedudukan premi sebagai imbalan atas perlindungan dalam perspektif fikih muamalah; (2) Bagaimana syarat terjadinya peristiwa yang dijamin polis membedakan mekanisme klaim asuransi dari pembayaran kemenangan dalam perjudian; (3) Apakah klaim yang nilainya lebih besar daripada premi dapat secara otomatis dikategorikan sebagai riba; (4) Bagaimana teori jual beli, ijarah, kafalah, dhaman, dan akad mu'awadah menjelaskan karakter kontrak asuransi; dan (5) Apa implikasi analisis tersebut terhadap pengembangan asuransi yang sesuai dengan prinsip syariah.
Premi sebagai Harga dari Perlindungan
Dalam transaksi asuransi, premi merupakan pembayaran untuk memperoleh perlindungan berdasarkan risiko, jangka waktu, batasan pertanggungan, dan syarat yang disepakati. Premi bukan semata-mata pembayaran untuk membeli uang pertanggungan sebagaimana yang terjadi dalam transaksi jual beli barang sebab uang pertanggungan merupakan batas atau dasar manfaat yang dapat dibayarkan sesuai ketentuan polis. Sebagai contoh, seorang tertanggung membayar premi asuransi kendaraan sebesar Rp 5 juta untuk satu tahun periode asuransi dengan nilai pertanggungan Rp 500 juta. Apabila tidak terjadi kecelakaan yang dijamin polis, penanggung tidak membayar klaim. Meskipun demikian tertanggung telah memperoleh perlindungan kontraktual selama masa pertanggungan. Jika kecelakaan yang dijamin terjadi, penanggung berkewajiban membayar ganti rugi sesuai polis, dengan memperhatikan nilai kerugian, batasan pertanggungan, risiko sendiri, pengecualian, dan syarat lainnya. Contoh tersebut menunjukkan bahwa fungsi premi tidak dapat dipahami hanya dengan membandingkan jumlah uang yang dibayarkan dengan jumlah klaim yang diterima. Pembayaran premi memberikan hak atas perlindungan sedangkan klaim merupakan pelaksanaan kewajiban penanggung setelah terpenuhinya kondisi polis yang disepakati. Oleh karena itu, premi dapat dianalisa sebagai imbalan atas komitmen perlindungan.
Musibah sebagai Dasar Timbulnya Hak Klaim
Karakteristik penting asuransi (yang tidak ada dalam perjudian) adalah bahwa hak klaim tidak akan muncul semata-mata karena tertanggung ingin memperoleh pembayaran. Harus ada peristiwa yang dijamin polis yang memenuhi syarat yang ditentukan dalam kontrak. Sebagai contoh, dalam asuransi kendaraan bermotor, pembayaran klaim hanya dapat dilakukan apabila terjadi peristiwa kerugian yang dijamin polis. Pada asuransi jiwa atau kecelakaan diri, dasar pembayaran klaim dapat berupa meninggal dunia atau cacat tertentu yang dialami tertanggung. Dapat disimpulkan secara umum bahwa terdapat 3 (tiga) unsur yang relevan dalam klaim asuransi: (1) Peristiwa yang dijamin polis, misalnya kebakaran, kecelakaan, atau meninggal dunia; (2) Terdapat kepentingan atau manfaat yang dipertanggungkan yaitu kerugian finansial atau manfaat yang menjadi objek perlindungan; (3) Pemenuhan persyaratan klaim yaitu pembuktian peristiwa, hubungan dengan risiko yang dijamin, serta pemenuhan ketentuan kontrak. Keberadaan ketiga unsur tersebut menunjukkan bahwa klaim asuransi bukan pembayaran yang dapat dituntut secara bebas tanpa dasar. Hak klaim hanya timbul berdasarkan hubungan hukum yang telah ditentukan sebelumnya.
Perbedaan Mendasar antara Asuransi dan Perjudian
Perbandingan antara asuransi dan perjudian harus dilakukan berdasarkan struktur transaksi, bukan hanya berdasarkan pada kesamaan bahwa keduanya melibatkan unsur ‘ketidakpastian’. Dalam perjudian, peserta mempertaruhkan uang atau nilai ekonomi untuk memperoleh pembayaran berdasarkan hasil permainan atau taruhan semata yang didasarkan pada untung-untungan. Bahkan pembayaran uang taruhan kepada pemenang judi tidak mensyaratkan bahwa pemenang mengalami kerugian finansial akibat musibah yang dialaminya. Dalam asuransi, tertanggung membayar premi untuk memperoleh perlindungan terhadap risiko tertentu. Apabila peristiwa yang dijamin tidak terjadi, klaim tidak dibayarkan. Apabila peristiwa tersebut terjadi, klaim dibayarkan berdasarkan ketentuan polis di mana dalam asuransi yang menganut prinsip indemnitas, pembayaran klaim tersebut dibatasi oleh nilai kerugian yang secara nyata dialami tertanggung. Perbandingan ini memperlihatkan alasan untuk tidak secara gegabah menyamakan asuransi dengan perjudian.
Klaim yang Lebih Besar dari Premi Apakah Merupakan Riba?
Salah satu keberatan masyarakat umum dan ahli ekonomi Islam atas keberadaan asuransi adalah kemungkinan seseorang membayar premi dalam jumlah kecil tetapi menerima klaim yang jauh lebih besar nilainya. Misalnya seseorang membayar premi Rp 5 juta lalu menerima ganti rugi Rp 200 juta setelah kendaraannya mengalami kerugian total yang dijamin polis. Jika transaksi tersebut dipahami semata-mata sebagai pertukaran uang dengan uang, perbedaan nominalnya dapat menimbulkan polemik tentang riba. Akan tetapi analisis hukum tidak dapat berhenti pada perbandingan nominal tersebut. Dalam contoh itu, pembayaran Rp 200 juta bukanlah pembayaran kembali atas pinjaman Rp 5 juta. Premi dibayarkan untuk memperoleh perlindungan sedangkan klaim dibayarkan karena terjadi kerugian yang dijamin dan kewajiban kontraktual penanggung telah timbul. Karena itu klaim yang lebih besar daripada premi tidak dengan sendirinya merupakan riba. Untuk menyatakan adanya riba, perlu ditentukan terlebih dahulu bentuk akadnya, apakah terdapat hubungan utang-piutang atau pertukaran barang ribawi yang terkena hukum riba.
Dalam fikih muamalah terdapat berbagai akad pertukaran seperti ijarah, kafalah, dan bentuk akad lainnya yang mempunyai struktur serta konsekuensi hukum tersendiri. Asuransi komersial memiliki karakter pertukaran yang bersifat khusus karena premi dibayarkan tidak selalu akan dikonversi dengan klaim (risiko bisa terjadi, bisa juga tidak), sehingga premi di sini akan ditukar dengan imbalan berupa komitmen perlindungan. Objeknya tidak tepat secara otomatis dapat disamakan dengan barang yang diperjualbelikan dari penjual ke pembeli. Karena itu asuransi lebih tepat dikaji sebagai kontrak pertanggungan yang memiliki karakter pertukaran dan komitmen perlindungan, baru kemudian diuji berdasarkan teori akad yang paling sesuai. Pertanyaan hukumnya bukan sekadar apakah terdapat pembayaran dan imbalan tetapi apakah hak yang diperoleh, kewajiban yang dijanjikan, dan distribusi risiko memenuhi ketentuan syariah.
Analisis Gharar dalam Asuransi
Gharar perlu dianalisis dengan membedakan ketidakpastian peristiwa dari ketidakjelasan akad. Dalam asuransi, tertanggung memang tidak mengetahui apakah peristiwa yang dijamin akan terjadi atau tidak. Penanggung juga tidak mengetahui secara pasti kapan klaim akan dibayarkan dan berapa jumlah kewajiban yang akan timbul. Ketidakpastian tersebut merupakan bagian dari risiko yang dikelola. Di sisi lain, kontrak tetap dapat menjelaskan objek pertanggungan, masa perlindungan, risiko yang dijamin, pengecualian, batas pembayaran, dan dokumen yang diperlukan untuk klaim. Kejelasan unsur kontrak membantu mengurangi sengketa dan ketidakpastian mengenai hak serta kewajiban.
Hasil Analisis dan Proposisi Konseptual
Berdasarkan pembahasan di atas, terdapat 5 (lima) proposisi yang dapat diajukan. (1) Premi merupakan pembayaran untuk memperoleh perlindungan kontraktual. Oleh karena itu premi tidak tepat secara otomatis dipahami sebagai harga untuk membeli sejumlah uang pertanggungan. (2) Terjadinya peristiwa yang dijamin merupakan dasar timbulnya hak klaim. Dalam asuransi, pembayaran klaim mensyaratkan adanya kerugian yang dijamin yang terpenuhi persyaratannya. Karakter ini membedakan fungsi pertanggungan dari pembayaran kemenangan dalam sebuah perjudian. (3) Perbedaan nominal antara premi dan klaim tidak otomatis membuktikan adanya riba. Penetapan riba memerlukan analisis atas struktur akad dan jenis hubungan hukum para pihak. (4) Kesesuaian syariah harus dinilai berdasarkan substansi akad di mana dalam takaful, akad tabarru' dan mekanisme pengelolaan dana memberikan struktur yang berbeda yang membutuhkan kejelasan kontrak, tata kelola, dan pelaksanaan klaim.
Penutup
Asuransi dapat dianalisis sebagai mekanisme pertukaran ekonomi yang memberikan hak atas perlindungan finansial tetapi tidak tepat jika secara otomatis asuransi diklasifikasikan sebagai akad jual beli dalam pengertian teknis fikih muamalah. Premi yang dibayarkan lebih tepat digunakan untuk memperoleh perlindungan kontraktual dan klaim merupakan pelaksanaan kewajiban penanggung setelah peristiwa yang dijamin terjadi dan persyaratan polis terpenuhi.
Syarat terjadinya musibah merupakan unsur penting yang membedakan mekanisme pertanggungan dari perjudian. Dalam perjudian, pembayaran kemenangan didasarkan pada hasil taruhan dan tidak mensyaratkan adanya musibah yang dialami pemenang judi yang menimbulkan kerugian finansial bagi si pemenang. Demikian pula klaim yang nilainya lebih besar daripada premi tidak dengan sendirinya merupakan riba. Dalam asuransi, klaim merupakan pemenuhan kewajiban berdasarkan peristiwa yang dijamin, bukan sekadar pengembalian pinjaman dengan tambahan tertentu atau adanya selisih nilai pertukaran barang sejenis dalam jual beli.
Kajian hukum asuransi seharusnya tidak stagnan hanya menyoroti pada masalah perbandingan nominal antara premi dan klaim yang terjadi. Pertanyaan yang lebih mendasar adalah apakah pembayaran klaim asuransi sebagai pelaksanaan kewajiban perlindungan terhadap risiko merupakan transaksi yang terlarang dalam fikih muamalah melalui penelusuran akad yang membentuk hak dan tanggung jawab para pihak, serta apakah struktur tersebut memenuhi prinsip keadilan dan ketentuan dalam syariah Islam.